
تحسن هوامش جرير-02

تتابع جريدة مانشيت تفاصيل «كيف تفوقت “جرير” على “إكسترا” بأرباح وإيرادات قياسية؟»، في ضوء المعلومات المتاحة حتى الآن، مع الحرص على تقديم الوقائع المؤكدة وتجنب أي معلومات غير موثقة.
أظهرت النتائج المالية لشركة جرير، أحد أكبر متاجر أجهزة الكمبيوتر في منطقة الشرق الأوسط، تسجيلها أرباحا قياسية تفوق التوقعات خلال الربع الثالث من العام الجاري عند نحو 374 مليون ريال، بنمو يتجاوز 15% والذي يمثل ضعف نمو الإيرادات، متفوقة بذلك على منافستها الأبرز في السوق “إكسترا”.
بحسب وحدة التحليل المالي في صحيفة “الاقتصادية”، تحققت قفزة الأرباح بدعم رئيسي من زيادة المبيعات وتحسن هوامش أرباح الشركة في ظل عدم تقديم تخفيضات على الأسعار نتيجة ندرة المعروض مع تأثر سلاسل الإمداد بالحرب الإيرانية، والتحسن النسبي في المزيج البيعي لمصلحة الأقسام ذات الربحية المرتفعة، إضافة إلى ضبط تكاليف المبيعات.
كانت ربحية الشركة وهوامشها تتعرض للضغوط خلال الفترة الأخيرة نتيجة المنافسة القوية ما يضطرها لحملات تسويق وتخفيضات كبيرة بجانب حصول شركات اشتر الآن وادفع لاحقا على حصة مؤثرة من الأرباح.
أسرع وتيرة نمو لأرباح جرير منذ 2020 مع تحسن الهوامش
ارتفعت الإيرادات 8% إلى 3.15 مليار ريال، مع ارتفاع مبيعات معظم الأقسام وخاصة قسم الهواتف الذكية لتزامنه مع إطلاق أيفون 18، بجانب جودة النظام اللوجستي بالشركة رغم توترات المنطقة ما جنبها أي نقص في المخزون أو توفير المنتجات للعملاء.
أسهم في ارتفاع المبيعات، إضافة الشركة فرعين جديدين في الربع الثالث من العام الجاري، قبلهم فرعين في الربع الأول و3 فروع في الربع الثاني أحدهم في الكويت، وفرع في الربع الرابع 2025، ما يعني زيادة عدد الفروع بواقع 8 فروع.
تحسن هوامش جرير-02
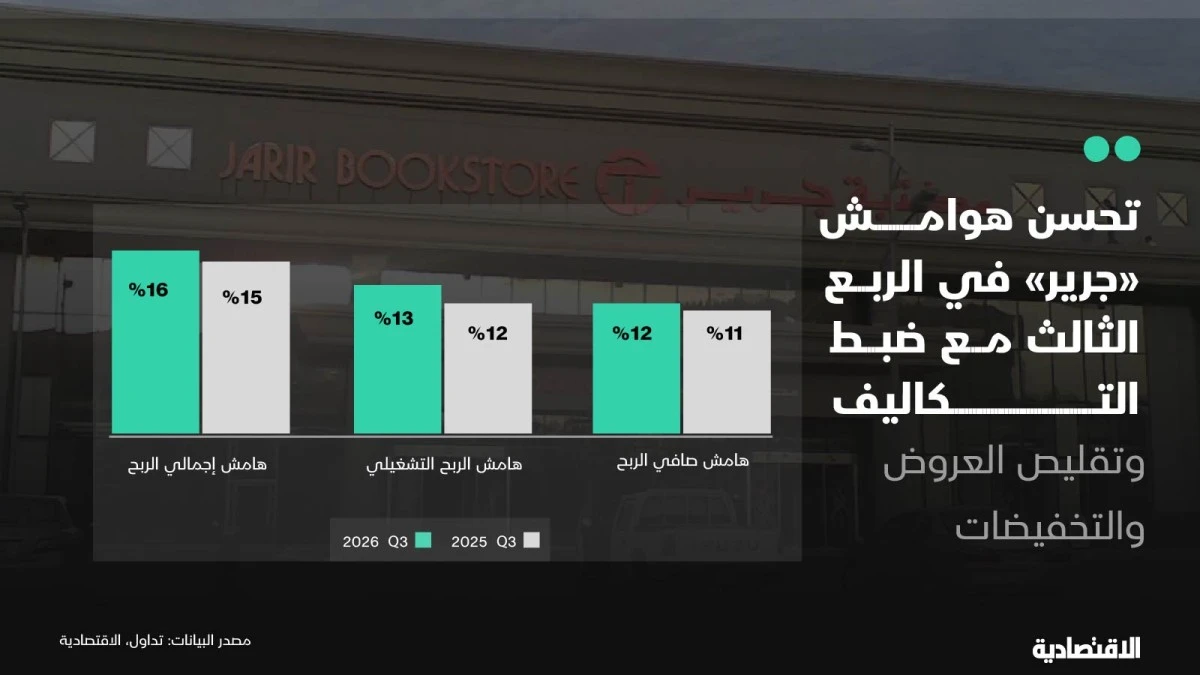
رغم ذلك جاء ارتفاع إجمالي الربح والربح التشغيلي والصافي بوتيرة أسرع من ارتفاع مبيعات الشركة (ضعفها تقريبا)، مع يعكس تحسن هوامش الربح للمنتجات والتركيز على المنتجات الأعلى هوامش، بجانب ضبط التكاليف، حيث نمت بوتيرة أبطأ من المبيعات بنسبة 7%، نتج عن ذلك انخفاض نسبة التكاليف إلى المبيعات بنحو نقطة مئوية عند 84% فنما إجمالي أسرع من الإيرادات عند 14.4%
بينما تم تقليص العروض الترويجية والتخفيضات ما خفض مصاريف البيع والتسويق للشركة ما حسن أرباحها التشغيلية لتنمو أسرع من الإيرادات وإجمالي الربح عند 14.7%.
وجاء نمو صافي الربح أسرع من جميع البنود بعد تقلص نفقات التمويل لدى الشركة، لينمو ربحها 15.1% على أساس سنوي.
أرباح جرير تنمو في الربع الأول بأسرع وتيرة منذ كورونا
في ظل نمو الأرباح بوتيرة أسرع من الإيرادات، شهدت هوامش أرباح الشركة تحسنا بواقع نقطة مئوية للمؤشرات الثلاثة، ليصل هامش الربح الإجمالي والتشغيلي والصافي إلى نحو 16% 13% و12% على التوالي.
مع طفرة النتائج المالية للشركة قفز سهمها اليوم بأسرع وتيرة منذ 2020 بنسبة 8.2% إلى 17.33 ريال.
في ظل هذه المؤشرات تفوقت جرير على إكسترا بعد أن كان قطاع التجزئة لدى إكسترا قد نمت إيراداته وأرباحه بمعدل أقل من منافستها بنسب 6% و10.6%.
وفي حال مقاارنة الأرباح لشركة إكسترا بدون عزل قطاع التمويل، ستتع الفجوة بين الشركتين لصالح جرير، حيث تراجعت أرباح إكسترا 27% في الربع الثالث.
كما برز التفوق في تحسن هوامش جرير مقابل تراجعها لدى إكسترا، فيما عدا هامش إجمالي الربح الذي شهد استقرارا لدى الأخيرة، لغياب أثر مخصصات شركات تسهيل التي كانت الضاغط الرئيسي على الأرباح وهوامش الربح التشغيلية والصافية.
بعد “تسهيل” .. أرباح “إكسترا” تروي قصة قطاع التمويل لا التجزئة
تأسست الشركة 1979، ثم تحولت إلى شركة مساهمة سعودية 2000، وتعمل جرير في 3 أنشطة رئيسية هي قطاع التجزئة الذي يشمل المستلزمات المدرسة وأجهزة الحاسب الآلي والهواتف التي تباع بالتجزئة وتمثل ثلثي الإيرادات تقريبا، بجانب قطاعي الجملة والتجارة الإلكترونية.
و لدى جرير 5 شركات تابعة بالنشاط نفسه في 4 دول عربية هي: البحرين والكويت ومصر والإمارات.
وحدة التحليل المالي
وتعمل الجهات المعنية على استكمال المتابعة والتحقق من التفاصيل المرتبطة بالموضوع، بينما تبقى البيانات الرسمية هي المرجع الأساسي لأي تطورات جديدة أو قرارات لاحقة.
وتواصل جريدة مانشيت متابعة المستجدات، وسيتم تحديث هذا الخبر فور ورود معلومات إضافية موثوقة، مع الالتزام بالدقة والوضوح واحترام حقوق جميع الأطراف.