
ارتفاع الأسعار حول المتقدمة من الربحية إلى الخسارة في الربع الثاني
ارتفاع الأسعار حول المتقدمة من الربحية إلى الخسارة في الربع الثاني

تتابع جريدة مانشيت تفاصيل «تراجع المبيعات يثقل تكاليف “المتقدمة”.. ونقاط مضيئة في الأفق»، في ضوء المعلومات المتاحة حتى الآن، مع الحرص على تقديم الوقائع المؤكدة وتجنب أي معلومات غير موثقة.
واصلت التكاليف ضغطها على شركة المتقدمة للبتروكيماويات، المتخصصة في إنتاج البولي بروبيلين والمدرجة في سوق الأسهم السعودية الرئيسية، ما دفع أرباحها إلى التراجع 94% في الربع الثالث من العام على أساس سنوي إلى 4 ملايين ريال.
وفقا لوحدة التحليل المالي في “الاقتصادية”، فإن الشركة عادت إلى الربحية رغم ضعف الأرباح، بعد أن كانت قد سجلت في الربع الثاني أول خسائر بعد 5 فصول من الربحية ، حسب بيانات “تداول” و”بلومبرغ”.
تأسست “المتقدمة” عام 2005، وتم إدراجها في سوق الأسهم السعودية 2007.
يتمثل نشاط الشركة الرئيسي في إنتاج البروبيلين والبولي بروبيلين الذي يمثل المنتج الرئيسي.
جاء هبوط الربحية في الربع الثالث على أساس سنوي، بضغط من انخفاض الإيرادات 4%، إلى جانب ارتفاع أسعار البروبان الذي يمثل لقيما أو مادة خاما للشركة، بنسبة 8%.
يضاف إلى ذلك تسجيل مصروفات الإهلاك والتكاليف الثابتة ومصاريف التمويل في قائمة الدخل لثلاثة أشهر خلال الربع الحالي مقارنة بشهرين ونصف في الربع المماثل من العام السابق، نتيجة البدء بالأعمال التشغيلية للشركة المتقدمة للبولي أوليفينات للصناعة في الربع الثالث من 2025.
أول خسائر لـ “المتقدمة” في 6 فصول والسهم يخالف ويرتفع
ارتفاع الأسعار حول المتقدمة من الربحية إلى الخسارة في الربع الثاني
ارتفاع الأسعار حول المتقدمة من الربحية إلى الخسارة في الربع الثاني
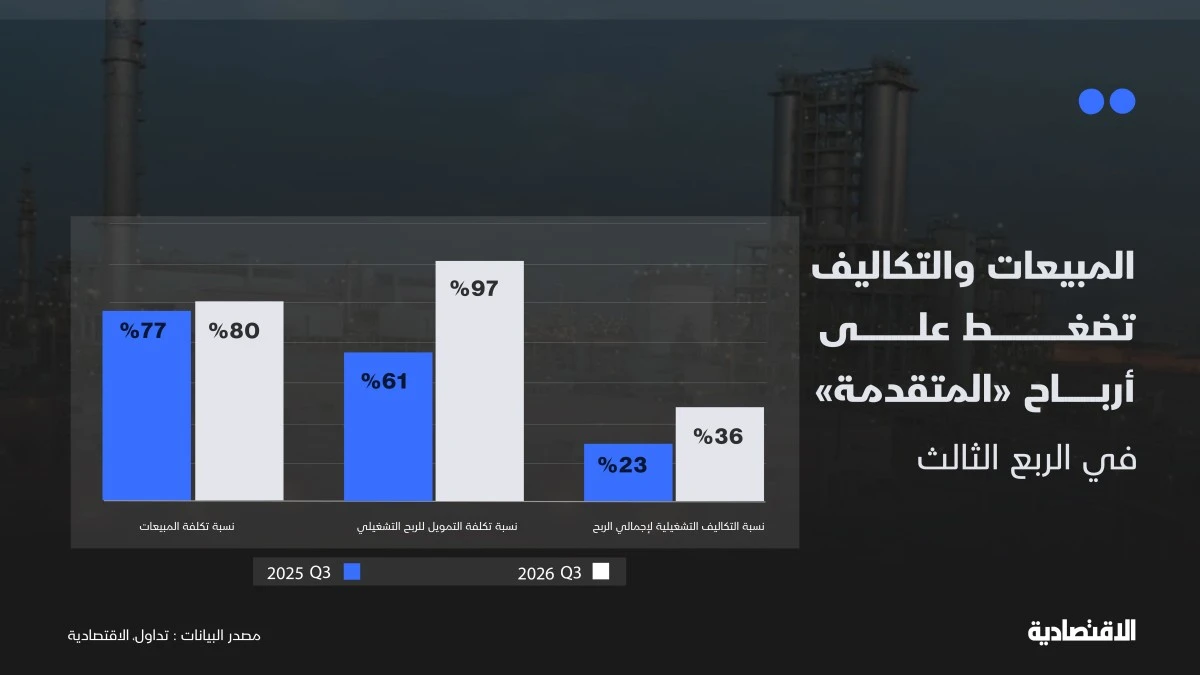
تكاليف المبيعات استقرت تقريبا عند نفس مستويات الربع الثالث 2025. إلا أن انخفاض كمية المبيعات 20% رفع حصة التكاليف إلى المبيعات مسجلة 80% صعودا من 77% في الفترة المقارنة، أي ارتفاع تكلفة الوحدة المبيعة لدى الشركة، والذي تزامن مع ارتفاع سعر اللقيم.
من المرجح ارتفاع تكاليف الشحن، لا سيما أن الشركة تعتمد بشكل رئيسي على تصدير منتجاتها للخارج في الوقت الذي تزامن مع مشاكل مضيق هرمز ولجوئها لنقل منتجاتها من الجبيل إلى الساحل الغربي على البحر الأحمر (ميناء الملك عبدالله وميناء جدة) للتصدير ما يزيد عليها التكاليف.
التكاليف التشغيلية زادت بأكثر من 30% مع زيادة مصروفات الإهلاك والتكاليف الثابتة مع تشغيل مصنع الشركة الجديد، لتكون قيمة الزيادة فيها الأعلى بين مصاريف الشركة، ما رفع نسبتها إلى الربح الإجمالي 13 نقطة مئوية إلى 36%.
بخلاف الفئتين السابقين، واصلت تكاليف التمويل الضغط على ربحية الشركة، حيث أكلت 97% من الربح التشغيلي، مقابل 61% في الربع مقارنة.
ارتفعت هذه التكاليف بشكل كبير مع المصنع الجديد، فيما كانت أقل من 5% قبلها، ما يعكس القفزة الكبيرة فيها، لا سيما أن قروض وتسهيلات الشركة تتجاوز 9 مليارات ريال بنهاية الربع الثاني.
الحرب والتوسعات تدفعان “المتقدمة” لأرباح أعلى من التوقعات
على الرغم من تراجع كميات المبيعات بسبب التوترات الجيوسياسية، إلا أن الإيجابي ارتفاع متوسط صافي أسعار المنتجات 20%، كما أن الشركة باعت 70% من إنتاجها وتم بيع وشحن 50% من رصيد المخزون وتم تصنيفه ضمن البضائع في الطريق، بالتالي سيتم الاعتراف بالإيرادات المرتبطة بها في الربع الرابع.
من الإيجابيات أيضا ارتفاع كمية الإنتاج 127% عن الربع السابق، وزيادة كمية المبيعات 40% وعودتها لمستوياتها الطبيعية، كما حققت الشركة أكبر كمية مبيعات شهرية في تاريخها خلال شهر سبتمبر الماضي.
بحسب تصريح للرئيس التنفيذي للشركة لـ “الشرق بلومبرغ”، فإنها فتحت مسارات جديدة عبر الدمام وتركيا.
تبرز أهمية هذه المسارات كون تركيا ثاني أهم سوق للشركة بجانب كونها ستكون قريبة من السوق الأوروبية وهو الأهم للشركة، فيما مسار الدمام قريب من آسيا التي ضم الهند كأهم سوق للمتقدمة.
من الإيجابيات أيضا، تحقيق معدلات إنتاج تجاوزت الطاقة التصميمية في جميع الوحدات التشغيلية، بما في ذلك المصنع الجديد.
مضيق هرمز .. ممر نفطي مهم لكنه ليس الأهم في العالم

رغم تراجع كميات المبيعات بسبب التوترات الجيوسياسية، ارتفع متوسط صافي أسعار المنتجات 20%
المتقدمة للبتروكيماويات
تبيع المتقدمة منتجاتها في مناطق جغرافية عدة، تستحوذ الهند على ربعها، ثم خمسين لكل من تركيا وإفريقيا، لتمثلا معا ثلثي الإيرادات.
خلفهما تأتي أوروبا بأقل من 15% والسعودية 10% والصين أقل من 0.5%، وفق البيانات المالية للشركة لعام 2025.
في ظل هذه المؤشرات الإيجابية وتراجعه بنحو 40% آخر 12 شهرا، أغلق السهم مرتفعا 2.1% رغم الهبوط القوي للأرباح.
مع الارتفاع في التكاليف تراجعت هوامش ربح الشركة بشكل كبير على أساس سنوي وفصلي، ليهبط هامش الربح الإجمالي 3 نقاط مئوية إلى 20%، و5 نقاط مئوية في هامش الربح التشغيلي إلى 13%.
أما هامش صافي الربح فهوى إلى 0.4% من 7% في الربع الثالث 2025.
على أساس فصلي، شهدت الهوامش تحسنا كبيرا، مرتفعة من 9% للهامش الإجمالي و2% للتشغيلي، وهامش سلبي لصافي الربح.
قبل التوترات الجيوسيااسية الأخيرة، كانت “المتقدمة” ومعظم شركات البتروكيماويات قد تعرضت الفترة الماضية لضغوط على الأرباح، في ظل تراجع أسعار المنتجات، وانخفاض كمية المبيعات نتيجة زيادة المعروض في الأسواق.
وحدة التحليل المالي
وتعمل الجهات المعنية على استكمال المتابعة والتحقق من التفاصيل المرتبطة بالموضوع، بينما تبقى البيانات الرسمية هي المرجع الأساسي لأي تطورات جديدة أو قرارات لاحقة.
وتواصل جريدة مانشيت متابعة المستجدات، وسيتم تحديث هذا الخبر فور ورود معلومات إضافية موثوقة، مع الالتزام بالدقة والوضوح واحترام حقوق جميع الأطراف.