
تتابع جريدة مانشيت تفاصيل «السوق المالية السعودية تعتمد تحسينات تنظيمية لرفع جودة مراجعة حسابات المنشآت»، في ضوء المعلومات المتاحة حتى الآن، مع الحرص على تقديم الوقائع المؤكدة وتجنب أي معلومات غير موثقة.
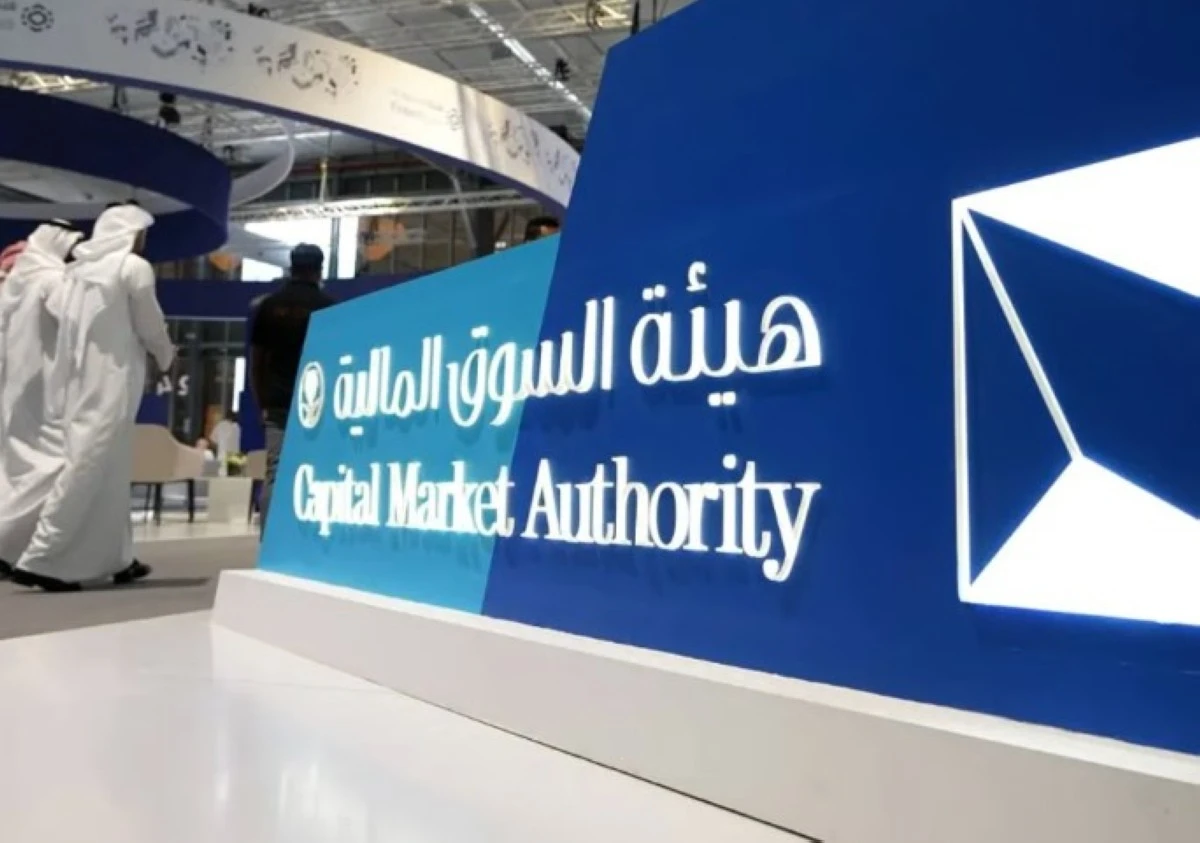
اعتمد مجلس هيئة السوق المالية السعودية تعديل قواعد تسجيل مراجعي حسابات المنشآت الخاضعة لإشراف الهيئة، ليعمل بها ابتداءً من تاريخ نشرها.
تهدف التعديلات التي تم اعتمادها إلى توفير بيئة تشريعية متوائمة مع أفضل الممارسات الدولية، وبما يتّسق مع الأنظمة ذات العلاقة، وذلك لرفع مستوى جودة عمليات مراجعة الحسابات للمنشآت الخاضعة لإشراف الهيئة، والارتقاء بنوعية المعلومات المُفصح عنها من قبل مكاتب المحاسبة المسجّلة لدى الهيئة.
جاء من أبرز التعديلات المعتمدة، إضافة اشتراطات على مكاتب المحاسبة المسجّلة لرفع مستوى تأهيل الكفاءات المهنية لديهم، إذ جاء من أبرز تلك الاشتراطات وجود العدد الكافي من مديري المراجعة الحاصلين على زمالة الهيئة السعودية للمراجعين والمحاسبين، أو الحاصلين على زمالات مهنية معادلة لها تقبلها الهيئة، بما يتناسب مع طبيعة وحجم وتعدد أوجه أعمال مكاتب المحاسبة المسجّلة.
إلزام مكاتب المحاسبة بتعليمات تفصيلية عند تنفيذ عمليات الفحص
كما اشترطت التعديلات المعتمدة وجود نظام ملائم لإدارة الجودة لارتباطات مراجعة وفحص القوائم المالية، مع التزام مكاتب المحاسبة المسجّلة بالمعايير المهنية عند فحص القوائم المالية الأولية ومراجعة القوائم المالية السنوية للمنشآت الخاضعة لإشراف الهيئة، لتعزيز مستوى جودة أعمال المراجعة، وزيادة ثقة المستثمرين في السوق.
كما ألزمت التعديلات المعتمدة، مكاتب المحاسبة المسجّلة بتعليمات تفصيلية عند تنفيذ الهيئة لعمليات الفحص عليها، وذلك من خلال التعاون مع الهيئة بتزويدها بالمعلومات والبيانات والمستندات المطلوبة، إلى جانب التزام مكاتب المحاسبة المسجّلة بإعداد خطة تصحيحية -في حال تطلبت نتيجة فحص الهيئة ذلك- وتزويد الهيئة بها للموافقة عليها، والالتزام بتنفيذها، إضافة إلى إلزام مكاتب المحاسبة المسجّلة بمشاركة نتائج فحص الهيئة النهائية على ملف مراجعة الشركة المدرجة مع لجنة المراجعة لدى تلك الشركة، بما يمكّن لجان المراجعة من أداء مهامها في متابعة أعمال مراجع الحسابات.
وعلى مستوى المعلومات المطلوبة في تقرير الشفافية، تضمّنت التعديلات المعتمدة إفصاحات مرتبطة بمعلومات المكتب والملكية والحوكمة والقيادة لمكتب المحاسبة المسجّل، والإفصاح عن وصف لنظام إدارة الجودة المطبق لدى مكتب المحاسبة المسجّل، بما في ذلك أسماء الأشخاص المُسند إليهم الإشراف على نظام إدارة الجودة، إلى جانب الإفصاح عن نتيجة التقييم السنوي لذلك النظام، بما يمكّن المهتمين من تقييم جودة أعمال المراجعة لدى مكاتب المحاسبة المسجّلة.
وكانت الهيئة قد نشرت في 8 أبريل 2026 مشروع “تعديل قواعد تسجيل مراجعي حسابات المنشآت الخاضعة لإشراف الهيئة” على المنصة الإلكترونية الموحدة لاستطلاع آراء العموم والجهات الحكومية التابعة للمركز السعودي للتنافسية والأعمال (منصة استطلاع) وموقع الهيئة الإلكتروني لمدة (30) يوماً تقويمياً؛ لاستطلاع مرئيات العموم حياله.
وتعمل الجهات المعنية على استكمال المتابعة والتحقق من التفاصيل المرتبطة بالموضوع، بينما تبقى البيانات الرسمية هي المرجع الأساسي لأي تطورات جديدة أو قرارات لاحقة.
وتواصل جريدة مانشيت متابعة المستجدات، وسيتم تحديث هذا الخبر فور ورود معلومات إضافية موثوقة، مع الالتزام بالدقة والوضوح واحترام حقوق جميع الأطراف.