
تتابع جريدة مانشيت تفاصيل «أزمة إمدادات قطر تفتح نافذة أمام الهيليوم الجزائري – أوراس»، في ضوء المعلومات المتاحة حتى الآن، مع الحرص على تقديم الوقائع المؤكدة وتجنب أي معلومات غير موثقة.
تضع الاضطرابات التي تشهدها سوق الهيليوم العالمية منذ مارس 2026، على خلفية أزمة مضيق هرمز وتعطل الإمدادات القطرية، الجزائر ضمن الدول المرشحة لتعزيز حضورها في سوق تواجه تحولات في خريطة الإنتاج والتصدير.
وتدفع هذه التطورات المستهلكين إلى البحث عن موردين بديلين لتأمين احتياجاتهم من الهيليوم، في وقت تتجه فيه الأنظار إلى الولايات المتحدة وروسيا والجزائر، إلى جانب مشروعات جديدة في كندا وعدد من الدول الإفريقية.
وبحسب تقرير نشرته وحدة أبحاث الطاقة، تمتلك الجزائر مقومات إنتاجية مهمة في هذا المجال، مع طاقة إنتاجية سنوية تصل إلى 50 مليون متر مكعب واحتياطيات تقدر بنحو 1.8 مليار متر مكعب، رغم أن إنتاجها الفعلي لم يتجاوز 11 مليون متر مكعب خلال عام 2025.
وتكتسب هذه الإمكانات أهمية إضافية مع تراجع الإمدادات القطرية، التي شكلت نحو 35% من الإنتاج العالمي للهيليوم في 2025، لتحتل قطر المرتبة الثانية عالميا بعد الولايات المتحدة، فضلا عن تصدرها قائمة المصدرين بفضل الإنتاج المتركز في مجمع رأس لفان.
الجزائر رابع أكبر منتج هيليوم عالميًا.. التفاصيل في الفيديو https://t.co/8OsvlyYbzt
— أوراس | Awras (@AwrasMedia) April 2, 2026
الجزائر وإمكانات زيادة إنتاج الهيليوم
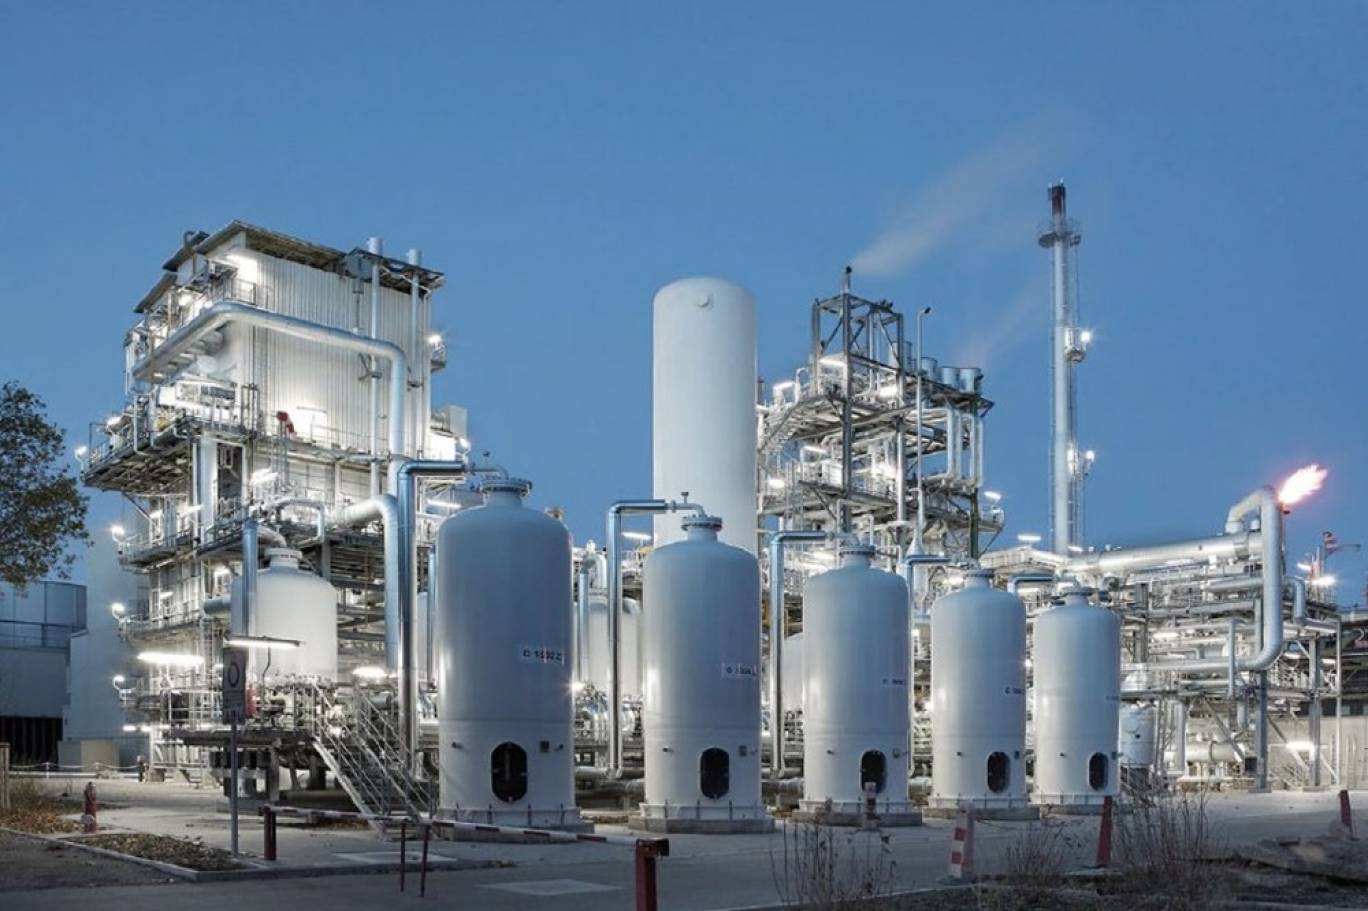
يرتبط إنتاج الهيليوم في الجزائر بصناعة الغاز الطبيعي، إذ يُستخرج بوصفه منتجا ثانويا خلال عمليات معالجة الغاز في منشآت التسييل.
وتشير بيانات التقرير الذي نشرته منصة الطاقة المتخصصة إلى أن الجزائر أنتجت نحو 11 مليون متر مكعب من الهيليوم خلال 2025، رغم أن طاقتها الإنتاجية السنوية تبلغ 50 مليون متر مكعب، فيما تقدر احتياطياتها بنحو 1.8 مليار متر مكعب.
ويكشف الفارق بين الإنتاج الفعلي والقدرة المتاحة عن وجود إمكانات غير مستغلة بالكامل، إذ يظل تشغيل منشآت الغاز المسال بأقل من 40% من طاقتها أحد العوامل التي تحد من زيادة إنتاج الهيليوم.
وبذلك، يرتبط توسيع الإنتاج الجزائري بمدى تحسن معدلات تشغيل منشآت الغاز المسال، باعتبار أن توفر الغاز ومعالجته بكميات أكبر يتيحان فرصا لرفع إنتاج هذا العنصر.
وتشير هذه المعطيات إلى أن اضطرابات الإمدادات القطرية تفتح نافذة أمام الجزائر لتعزيز موقعها في السوق العالمية، غير أن الاستفادة من هذه الفرصة تظل مرتبطة بالقدرة التشغيلية لمنشآت الإنتاج والتسييل.
اضطرابات قطر تعيد رسم خريطة الإنتاج العالمي
شهدت سوق الهيليوم العالمية فائضا في المعروض منذ مطلع 2024، إذ بلغت الطاقة الإنتاجية الفعلية نحو 206.7 ملايين متر مكعب، مقابل طلب يقدر بنحو 175.6 مليون متر مكعب.
غير أن تعطل الإمدادات القطرية منذ مارس 2026 أعاد طرح مسألة تنويع مصادر التوريد، خصوصا أن قطر كانت توفر نحو 35% من الإنتاج العالمي خلال 2025، مستفيدة من منشآت مجمع رأس لفان.
وفي هذا السياق، تتجه الأنظار إلى الولايات المتحدة وروسيا، اللتين تمتلكان قدرات إنتاجية كبيرة، إلى جانب مشروعات جديدة تسعى إلى دخول السوق خلال السنوات المقبلة.
الولايات المتحدة وروسيا في صدارة البدائل
حافظت الولايات المتحدة على موقعها أكبر منتج للهيليوم عالميا خلال 2025، بإنتاج بلغ نحو 81 مليون متر مكعب، وبلغت قيمة مبيعاتها 970 مليون دولار.
وشهد العام نفسه بدء تشغيل 6 منشآت جديدة، إلى جانب تشغيل مرفق للتخزين تحت الأرض في ولاية تكساس، بما يعزز قدرات البلاد الإنتاجية والتخزينية.
أما روسيا، فتراهن على مشروع مصنع أمور لمعالجة الغاز التابع لشركة غازبروم، الذي تبلغ طاقته التصميمية لإنتاج الهيليوم 60 مليون متر مكعب سنويا، إلى جانب معالجة 42 مليار متر مكعب من الغاز عبر 6 خطوط إنتاج.
وبدأت روسيا تشغيل الخط الأول في جوان 2021، قبل أن يتعرض المشروع لحريق وانفجار في أكتوبر من العام نفسه، ما أدى إلى تأخير عمليات التطوير.
وفي ديسمبر 2025، كانت 4 خطوط إنتاج قد دخلت الخدمة، مع بدء تشغيل الخط الخامس واستكمال أعمال الخط السادس، وسط توقعات بتشغيل جميع الخطوط بكامل طاقتها خلال 2026.
ورغم هذه القدرات، لم يتجاوز إنتاج روسيا من الهيليوم 18 مليون متر مكعب خلال 2025، وفقا لتقرير شركة “ألوبيترا”.
وتواجه موسكو تحديات في تصدير إنتاجها نتيجة العقوبات الأمريكية والأوروبية، التي استمرت خلال 2025، في حين عززت حضورها في السوق الصينية، إذ شكلت إمداداتها نحو 50% من واردات الصين من الهيليوم خلال العام نفسه، مع زيادة الكميات بنسبة 60% على أساس سنوي.
وفي 14 أفريل 2026، فرضت روسيا نظاما مؤقتا للحصول على تصاريح تصدير الهيليوم، يستمر العمل به حتى نهاية 2027.
تحديات التمويل والتصدير تعرقل زيادة الإمدادات
رغم دخول مشروعات جديدة مرحلة الإنتاج والتطوير، تواجه صناعة الهيليوم تحديات تتعلق بتمويل الاستثمارات وتهيئة البنية التحتية اللازمة للاستخراج والإسالة والنقل.
وتشكل القيود التجارية والسياسية تحديا إضافيا أمام تدفق الإمدادات، خصوصا بالنسبة إلى روسيا، التي تواجه عقوبات غربية وإجراءات حكومية لتنظيم صادرات الهيليوم.
وفي الجزائر، يرتبط رفع الإنتاج بزيادة معدلات تشغيل منشآت الغاز المسال، التي تعمل بأقل من 40% من طاقتها، نظرا إلى أن الهيليوم ينتج بصورة ثانوية خلال معالجة الغاز الطبيعي.
وتواجه السوق أيضا صعوبات لوجستية تتعلق بنقل الهيليوم المسال، إذ تتراوح مدة احتفاظ الحاويات المخصصة لشحنه بالمنتج بين 35 و40 يوما، ما يفرض متطلبات دقيقة على عمليات التخزين والنقل.
وتزيد القيود الأمريكية المفروضة على تصدير الحاويات فائقة العزل من تعقيد عمليات الشحن القادمة من مصادر الإنتاج الجديدة.
وفي ظل هذه المعطيات، تملك الجزائر قاعدة إنتاجية واحتياطيات تسمح لها بالحضور ضمن الموردين البديلين في سوق الهيليوم، غير أن توسيع حصتها يرتبط بقدرتها على رفع تشغيل منشآت الغاز المسال وتطوير إمكانات الإنتاج والتصدير.
وتعمل الجهات المعنية على استكمال المتابعة والتحقق من التفاصيل المرتبطة بالموضوع، بينما تبقى البيانات الرسمية هي المرجع الأساسي لأي تطورات جديدة أو قرارات لاحقة.
وتواصل جريدة مانشيت متابعة المستجدات، وسيتم تحديث هذا الخبر فور ورود معلومات إضافية موثوقة، مع الالتزام بالدقة والوضوح واحترام حقوق جميع الأطراف.