
تتابع جريدة مانشيت تفاصيل «بين “واتساب” و”تاسي” .. لماذا نحتاج مستشارا مستقلا؟»، في ضوء المعلومات المتاحة حتى الآن، مع الحرص على تقديم الوقائع المؤكدة وتجنب أي معلومات غير موثقة.
لا تعاني السوق المالية السعودية من ضعف في مشاركة الأفراد. على العكس، تبدو قاعدة المستثمرين واسعة ونشطة، وتزداد قدرة الأفراد على الوصول إلى السوق عبر المنصات الرقمية والتطبيقات منخفضة التكلفة. لكن الفجوة الأكثر وضوحا لا تقع عند باب التداول، بل عند باب المشورة.
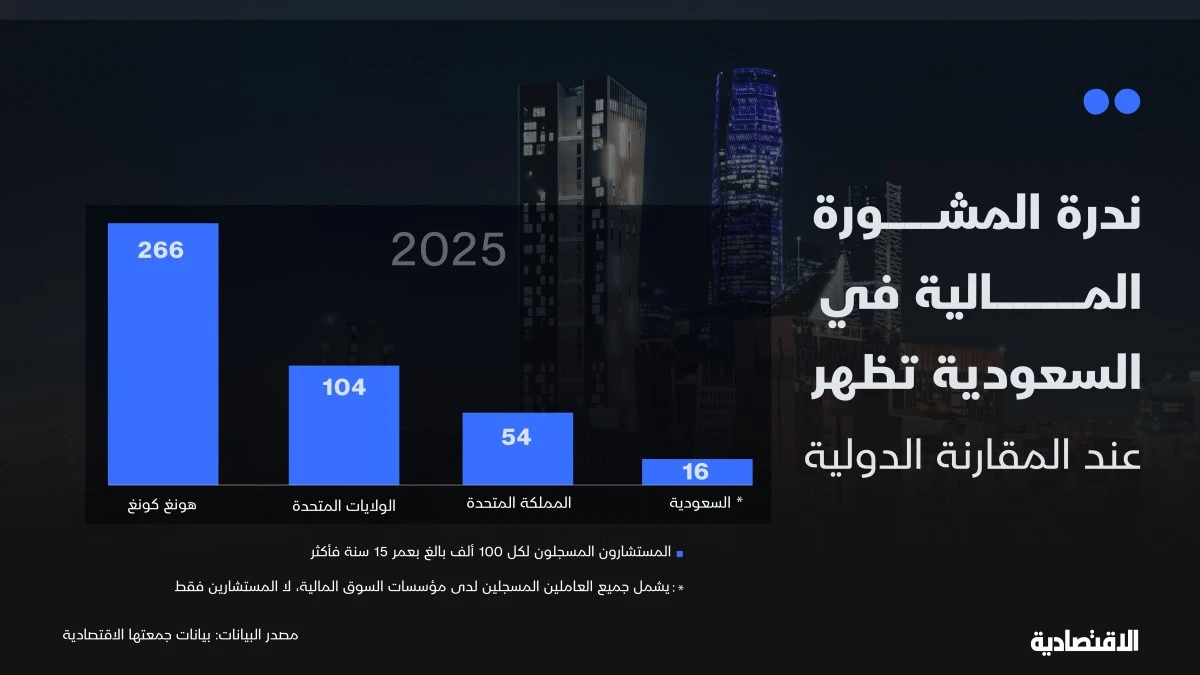
فالأرقام تكشف نقصا واضحا في سوق الاستشارة المالية. فمعدل العاملين المسجلين لدى مؤسسات السوق المالية لا يتجاوز نحو 16 موظفا لكل 100 ألف بالغ بنهاية 2025 وفقا لبيانات هيئة السوق المالية و هيئة الأحصاء، رغم أن هذا الرقم يحتسب جميع العاملين في تلك المؤسسات، لا المستشارين الماليين وحدهم.
ومع ذلك، تظل الكثافة المحلية أدنى من أسواق نظيرة تحتسب في المقارنة المستشارين الماليين فقط، إذ يبلغ المعدل نحو 104 مستشارين لكل 100 ألف بالغ في الولايات المتحدة، ونحو 54 مستشارا في المملكة المتحدة. وهذا يعني أن فجوة المشورة المهنية في السوق السعودية قد تكون أوسع مما توحي به المقارنات المباشرة.
هذه الفجوة لا تمثل مسألة خدمية فحسب، ولا تتعلق فقط بحماية المستثمر الفرد من قرار خاطئ. إنها تمس كفاءة السوق نفسها، لأن المستثمر الفرد حين لا يجد مشورة مهنية مستقلة بتكلفة مناسبة، لا يتوقف عن الاستثمار، بل يبحث عن بدائل أخرى. ومن هنا تبدأ القصة سوق يتسع فيه حضور الأفراد، لكن طبقة المشورة التي تساعدهم على تحويل الرغبة في الاستثمار إلى قرار منظم لا تزال محدودة.
حين يبحث المستثمر عن بدائل خارج القنوات المنظمة
حين لا يجد المستثمر الفرد مستشارا ماليا مستقلا يسهل الوصول إليه وبتكلفة مناسبة، يصبح أمام 3 مسارات غالبا: إما أن يجتهد بنفسه في قراءة الأخبار والنتائج المالية والبيانات والتقارير المالية والاقتصادية، وفق معرفته وقدرته التحليلية، أو أن يلجأ إلى توصيات متداولة في وسائل التواصل الاجتماعي، أو أن يدخل في مجموعات خاصة مثل واتساب وتليجرام، حيث تختلط الآراء بالترويج، والمعلومة بالشائعة، والتحليل بالمصلحة.
وفي حالات أكثر خطورة، قد يتحول نقص المشورة المنظمة إلى باب للاحتيال المالي، خصوصا من جهات خارجية خارج الرقابة تستغل وجود طلب حقيقي على التوجيه الاستثماري. كما قد يدفع بعض الأفراد إلى تفويض أشخاص أو كيانات غير مرخصة لإدارة محافظهم، بعيدا عن الرقابة والملاءمة والإفصاح.
يظهر التقرير السنوي لهيئة السوق المالية لعام 2025، تلقي الهيئة 196 بلاغا لممارسة أعمال أوراق مالية دون ترخيص بنمو سنوي 1.6%. ولا تقف المخاطر عند مستوى البلاغات العامة.

وأعلنت هيئة السوق المالية إدانة عدد من المخالفين لممارستهم نشاط المشورة عبر تطبيق تليجرام مقابل مبالغ مالية. كما سبق أن أعلنت الهيئة حالات إدانة لتقديم توصيات على أسهم مدرجة عبر واتساب وتويتر مقابل مبالغ مالية تودع في حسابات بنكية.
ليست الحجة هنا أن المستثمر الفرد غير قادر على اتخاذ قرار جيد، ولا أن كل تداول مباشر يمثل خطرا. السوق تحتاج إلى الأفراد كما تحتاج إلى المؤسسات. لكن جزءا من الأفراد ليس متخصصا، وبعضهم يدخل السوق بأفق قصير الاجل، أو بمعلومات غير مكتملة، أو بثقة مفرطة في قدرته على قراءة الاتجاهات.
هنا تظهر أهمية المستشار المالي المستقل، لا بوصفه بديلا عن مديري الأصول أو عن قرار المستثمر، بل بوصفه حلقة مفقودة بينهما. فهو لا يبدأ من المنتج، بل من العميل. ولا يسأل أولا عن المنتج الذي يجب تسويقه، بل عن الأداة التي تلائم هذا المستثمر، من منتجات مالية مختلفة تتوافق مع متطلباته.
من قرار الفرد إلى كفاءة التسعير وتكلفة رأس المال
وجود هذا النوع من المشورة لا يحسن قرار الفرد فقط، بل يمكن أن ينعكس على كفاءة السوق. فعندما تتحسن جودة القرارات الاستثمارية، يصبح التسعير أقرب إلى المعلومات والأساسيات، وأقل انقيادا للموجات القصيرة أو التوصيات غير المنضبطة. وكلما كانت الأسعار أكثر تعبيرا عن قيمة الشركات ومخاطرها، تحسنت قدرة السوق على تخصيص رأس المال.
هذه النقطة جوهرية. فالسوق المالية ليست منصة لتبادل الأسهم فقط، بل آلية لتوجيه المدخرات إلى الشركات الأكثر قدرة على استخدام رأس المال. وإذا كانت الأسعار تعكس القيمة بصورة أفضل، فإن النقد يتجه إلى فرص أكثر إنتاجية. أما سوء التسعير، سواء بالمبالغة أو التخفيض، فقد يرفع تكلفة رأس المال أو يوجه التمويل إلى غير موضعه الأمثل.
فالمبالغة في تسعير الأسهم لا تبقى أثرا محصورا في شاشة التداول. إذا اعتادت السوق على تقييمات لا تعكس المخاطر بصورة كافية، فإن ذلك قد ينعكس على تكلفة رأس المال، وعلى طريقة تسعير الشركات عند الطرح الأولي، وعلى شهية المستثمرين تجاه الإصدارات الجديدة. وفي المقابل، إذا كان التسعير أكثر واقعية، فإن السوق تصبح أكثر قدرة على تمويل الشركات الجيدة بسعر عادل، وتجنب الشركات والمستثمرين آثار المبالغة أو الإحجام.

وتصبح هذه المسألة أكثر حساسية عند الطروحات الأولية، وهي أحد الملفات التي نشطت تنظيميا في الفترة الأخيرة. فتسعير الطرح لا يحدث في فراغ، بل يتأثر بمكررات السوق، وشهية المستثمرين، وجودة الطلب إلى جانب البيانات المالية. فإذا كانت السوق الثانوية تعاني مبالغة في التسعير أو تشوهات في قراءة المخاطر، فقد تنتقل هذه الإشارات إلى تسعير الشركات الجديدة.
والنتيجة قد تكون طرحا بسعر لا يجذب طلبا كافيا، أو إدراجا يتبعه تذبذب حاد، أو أداء ضعيف يضر بثقة المستثمرين في الطروحات التالية. في المقابل، وجود سوق أكثر انضباطا في التسعير يساعد على بناء نطاقات سعرية أكثر واقعية، ويحد من ضعف الإقبال من جهة، ومن المبالغة في التقييم من جهة أخرى.
وهنا لا يكون المستشار المالي المستقل طرفا هامشيا في المنظومة، بل جزءا من البنية التي تجعل الطلب الاستثماري أكثر جودة. فكلما تحسنت جودة الطلب، تحسنت قدرة السوق على اكتشاف السعر. وكلما تحسن اكتشاف السعر، تحسنت قدرة السوق على تخصيص رأس المال.
استقلال المشورة .. يطور المنتجات المالية
للمستشار المستقل أثر آخر لا يقل أهمية، تحسين المنتجات المالية نفسها. ففي غياب قناة مشورة مستقلة، تظل قوة التوزيع لدى المؤسسات المالية عاملا مؤثرا في توجيه أموال العملاء. وقد يميل البنك الاستثماري أو مدير الأصول إلى تسويق منتجاته الخاصة، خصوصا إذا كان تابعا لبنك تجاري يمتلك قاعدة عملاء واسعة.
وفي مثل هذه البيئة، قد لا يكون المنتج الأفضل هو الأكثر مبيعا، بل المنتج الأقدر على الوصول إلى العميل. وقد يظهر ذلك في ميل بعض الصناديق التابعة لمجموعات مصرفية إلى الانكشاف بدرجة أوضح على جهات ذات مصلحة، ما يبرز أهمية وجود طرف مستقل يقيم المنتج من زاوية مصلحة العميل لا من زاوية قناة التوزيع.
أما عندما تنتشر شبكة من المستشارين المستقلين، فإن تدفق الأموال يصبح أكثر ارتباطا بجودة المنتج، وكفاءته، وملاءمته للعميل. المستشار هنا يعمل كمرشح مهني بين المستثمر والمنتجات المتاحة، فيكافئ المنتجات الأفضل، ويضغط على المنتجات الأضعف، ويدفع مديري الأصول إلى المنافسة على الأداء والتكلفة والشفافية، لا على قناة التوزيع فقط.
وقد يفتح ذلك بابا لتطوير أعمق في صناعة إدارة الأصول. فبعض القيود المفروضة على الصناديق العامة قد تؤدي إلى قدر من التشابه بين المنتجات، ما يجعل المستثمر يرى خيارات كثيرة بأداء متقارب.

لكن وجود مستشار مستقل يمكن أن يسمح بتخفيف القيود ما يزيد تنوع أكبر في المنتجات، خاصة اذا كانت مرتبطة في أن يكون دخول الفرد إليها مرتبطا بتقييم ملاءمة واضح.
أي أن المستشار لا يكون مجرد موزع، بل صمام أمان يسمح بتوسيع الخيارات الاستثمارية دون إضعاف حماية المستثمر. فإذا كان المنتج أكثر تخصصا أو أعلى مخاطرة أو أقل سيولة، يصبح دور المستشار أن يحدد ما إذا كان ملائما للعميل، لا أن يمنع الابتكار من الأصل. وهذا يخلق توازنا أفضل بين حماية المستثمر وتطوير المنتجات المالية.
ولا يعني ذلك أن المشورة تمثل قيمة مضافة تلقائيا. قد يسهم المستشار في تحسين سلوك المستثمر وضبط قراراته، لكنه قد يتحول أيضا إلى مصدر إضافي للمشكلة إذا ارتبطت حوافزه ببيع منتج معين أو بالحصول على عمولة من جهة مصدرة. لذلك لا يكفي توسيع عدد المستشارين، بل يجب تحديد نموذج المشورة المطلوب، وهيكل الحوافز، ومستوى الإفصاح والرقابة الذي يضمن أن تكون التوصية لمصلحة العميل قبل المنتج.
توسيع الوصول دون إضعاف الحماية
من هنا تبدو الحاجة إلى إطار تنظيمي مرحلي للمستشار المالي المستقل، لا يرفع حواجز الدخول إلى درجة تمنع انتشار الخدمة، ولا يخفف المتطلبات إلى حد يسمح بمشورة أقل جودة أو غير مسؤولة.
يمكن أن يبدأ الإطار بفئات متعددة. الأولى مستشار شخصي منفرد، يعمل وفق ترخيص واضح، وشهادة مهنية، وخبرة محددة، وسقف مناسب لعدد العملاء. والثانية مستشار تابع يعمل تحت مظلة شركة امتثال، بما يسمح بتقليل تكلفة الدخول إلى المهنة مع إبقاء الرقابة والالتزام ضمن كيان منظم. والثالثة شركة استشارات مالية متكاملة، تملك هيكلاً إداريا ومتطلبات حوكمة أوسع، ويمكن أن تحتضن مستشارين تابعين.
هذا التنوع يسمح بتوسيع قاعدة الممارسين، ويخفض تكلفة الخدمة، ويمنح المستثمر خيارات أكثر، مع الحفاظ على الحد الأدنى من التأهيل والحوكمة. كما يمنع أن تتحول المشورة المالية إلى خدمة نخبوية لا يصل إليها إلا أصحاب الثروات الكبيرة. إلى جانب وجود التقنيات الحديثة مثل “الذكاء الاصطناعي” يسهم في تعزيز الامتثال للوائح.
ويمكن أن يستند الإطار المقترح إلى مبدأ جوهري يعالج أكبر مخاوف المنظم، فصل الحفظ عن المشورة. فالمستشار المستقل لا يتسلم أموال العميل ولا يحتفظ بها، بل تبقى الأصول في حساب العميل لدى مؤسسة وساطة أو أمين حفظ مرخص، ويقتصر دور المستشار على التوجيه، أو على تفويض محدود يتيح له تنفيذ الصفقات واقتطاع رسومه المتفق عليها بموافقة العميل. وبهذا يُغلق الباب أمام أخطر صور الاحتيال، أي الاستيلاء على الأموال، ويصبح بمقدور العميل في أي لحظة الاطلاع على محفظته مباشرة من الجهة الحافظة، أو إنهاء العلاقة مع المستشار دون أن تتأثر أصوله.
ولا تقتصر أهمية هذا الفصل على الحماية. فحين لا يمسك المستشار الأموال، تنخفض متطلبات رأس المال والبنية التشغيلية اللازمة لممارسة المهنة، ويصبح بإمكان مستشار فردي أو شركة صغيرة تقديم الخدمة، اعتمادا على البنية التقنية لمؤسسات الوساطة القائمة في التنفيذ والحفظ والتقارير. وعلى هذا المبدأ قام نموذج المستشار الاستثماري المسجل في الولايات المتحدة، الذي يغلب عليه طابع الشركات الصغيرة. كما يتيح الفصل للمنظم التحقق من أداء المستشار وسلوكه عبر بيانات الجهة الحافظة، لا عبر إفصاحات المستشار وحده.

وتملك السوق السعودية مقومات تطبيق هذا النموذج. فمؤسسات الوساطة المرخصة تدير فعلا ملايين المحافظ الفردية، ومركز الإيداع يحفظ سجلات الملكية، والإطار التنظيمي للمستشار الآلي أرسى بالفعل مبدأ إدارة المحفظة عبر حساب العميل لدى مؤسسة مرخصة. وما يلزم هو توسيع هذا المبدأ ليشمل المستشار البشري المستقل، عبر ربطه بمنصات الوساطة، وتنظيم صلاحيات التفويض، وآلية اقتطاع الرسوم من الحساب بموافقة العميل وإفصاح واضح.
ويتطلب ذلك سجلا وطنيا علنيا للمستشارين، يوضح الترخيص، المؤهلات، الخبرات، والسجل الانضباطي والاداء. كما يتطلب إفصاحا واضحا عن أي عمولات أو منافع أو علاقة بجهات مصدرة للمنتجات. فالاستقلالية لا تكون بالاسم فقط، بل بهيكل الحوافز، وطريقة الأجر، ووضوح العلاقة بين المستشار والعميل.
اتساع مشاركة الأفراد في السوق السعودية، يصبح نقص المشورة المستقلة فجوة تنظيمية واقتصادية في آن واحد. فالسوق التي تسعى إلى تعميق قاعدة المستثمرين، وزيادة الأصول المدارة، وتحسين كفاءة الطروحات، وخفض تكلفة رأس المال، تحتاج إلى أكثر من منصات تداول سهلة. تحتاج إلى بنية مشورة مهنية، مستقلة، قابلة للوصول، وتعمل لمصلحة العميل قبل المنتج.
بهذا المعنى، تنظيم المستشار المالي المستقل خطوة في طريق تحويل الادخار الفردي من قرارات متفرقة إلى رأسمال طويل الأجل، أكثر انضباطا، وأكثر قدرة على تخصيص رأس المال في الاقتصاد.
وتعمل الجهات المعنية على استكمال المتابعة والتحقق من التفاصيل المرتبطة بالموضوع، بينما تبقى البيانات الرسمية هي المرجع الأساسي لأي تطورات جديدة أو قرارات لاحقة.
وتواصل جريدة مانشيت متابعة المستجدات، وسيتم تحديث هذا الخبر فور ورود معلومات إضافية موثوقة، مع الالتزام بالدقة والوضوح واحترام حقوق جميع الأطراف.